


Menembus Batas Akuntansi Konvensional: Menggagas Akuntansi Adat dan Ekologis untuk Keadilan Ekonomi dan Keberlanjutan
 Redaksi Ligakampus.id
14 September 2026 12:12 pm
.
19 min read
750 x 100
AD PLACEMENT
Oleh: Kurniawan Patma dan Novi Trihadi
Prolog: Ketika Akuntansi Harus Belajar Melihat yang Selama Ini Tidak Terlihat
Akuntansi pada hakikatnya bukan sekadar teknik mencatat transaksi, menghitung laba, menyusun neraca, atau menghasilkan laporan keuangan. Akuntansi adalah sebuah sistem pengetahuan yang menentukan apa yang dianggap penting untuk diakui, diukur, disajikan, dan diungkapkan kepada para pengguna informasi. Karena itu, ketika suatu sumber daya tidak memiliki tempat yang memadai dalam sistem akuntansi formal, persoalannya tidak berhenti pada persoalan teknis pencatatan, tetapi dapat berkembang menjadi persoalan ekonomi, sosial, ekologis, budaya, bahkan politik.
Pertanyaan yang kemudian perlu diajukan adalah: apa yang terjadi ketika suatu masyarakat memiliki kekayaan yang nyata, bernilai, dan menjadi sumber kehidupan, tetapi kekayaan tersebut tidak sepenuhnya dapat diterjemahkan ke dalam bahasa akuntansi? Pertanyaan ini menjadi semakin penting dalam konteks masyarakat adat di Indonesia, karena banyak sumber daya yang menopang kehidupan mereka—hutan, sungai, tanah, mata air, keanekaragaman hayati, tanaman obat, wilayah perburuan, pengetahuan tradisional, situs sakral, sistem sosial, serta hubungan spiritual dengan alam—tidak selalu hadir sebagai aset yang diperjualbelikan di pasar atau menghasilkan arus kas secara langsung. Di sinilah batas akuntansi konvensional mulai terlihat: tidak semua yang bernilai memiliki harga, dan tidak semua yang tidak memiliki harga berarti tidak memiliki nilai.
750 x 100
AD PLACEMENT
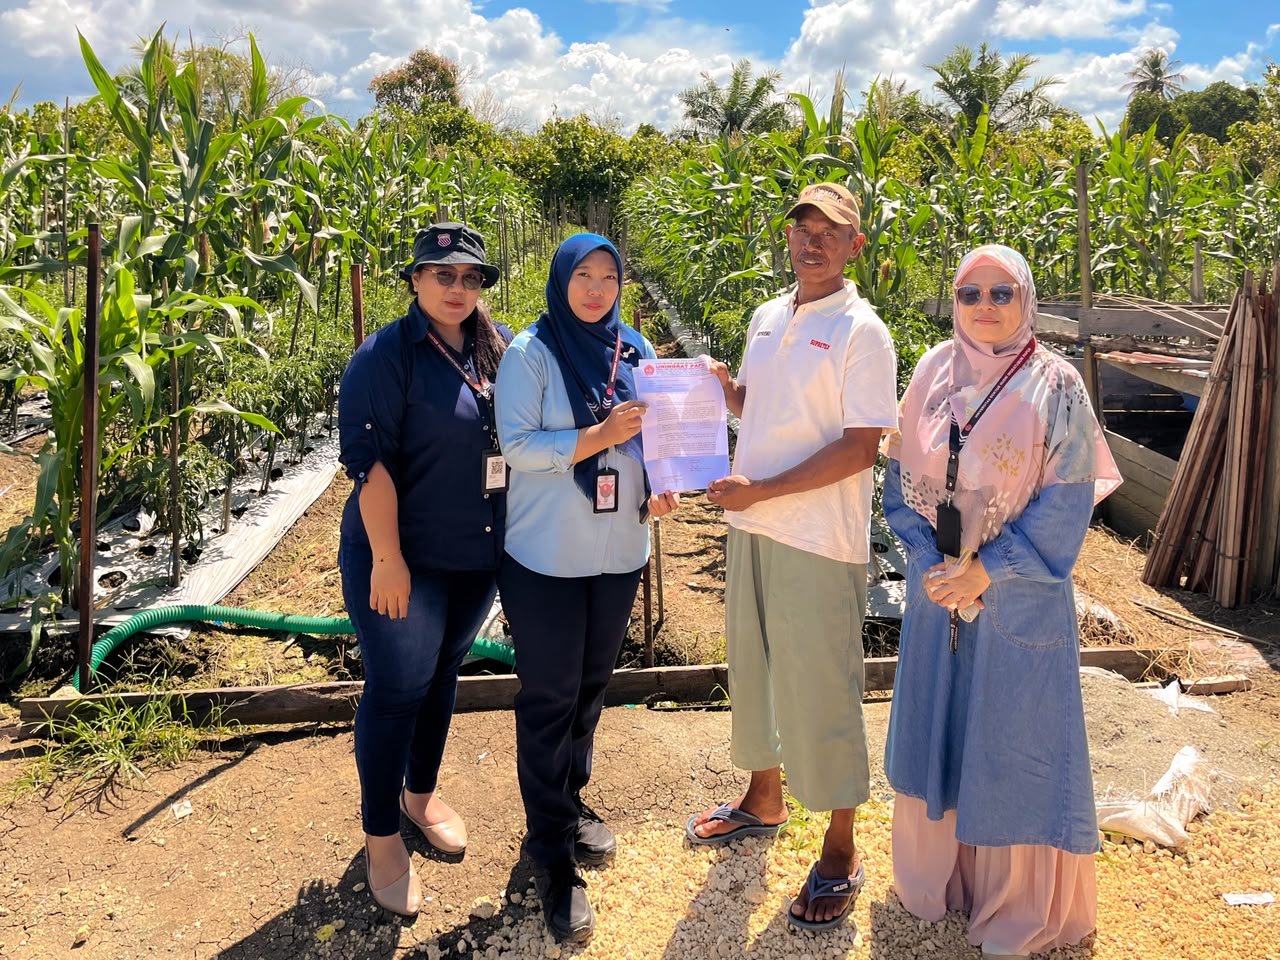
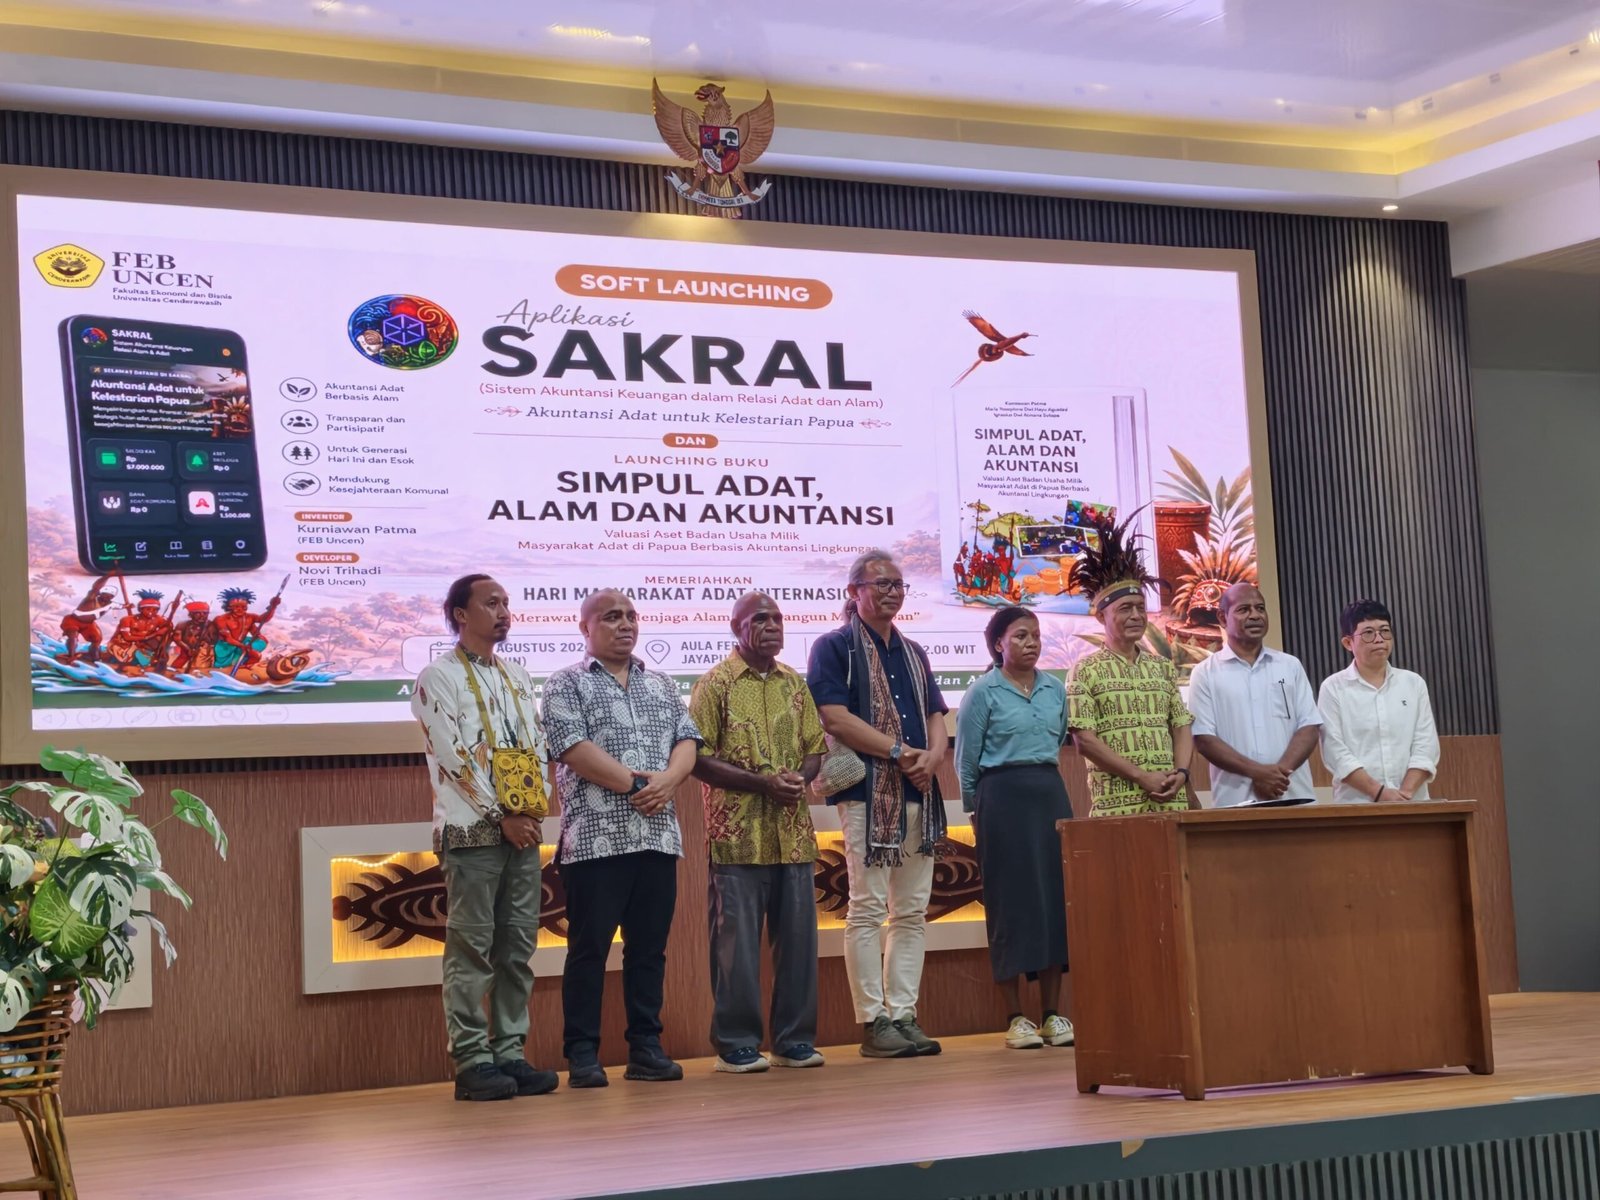
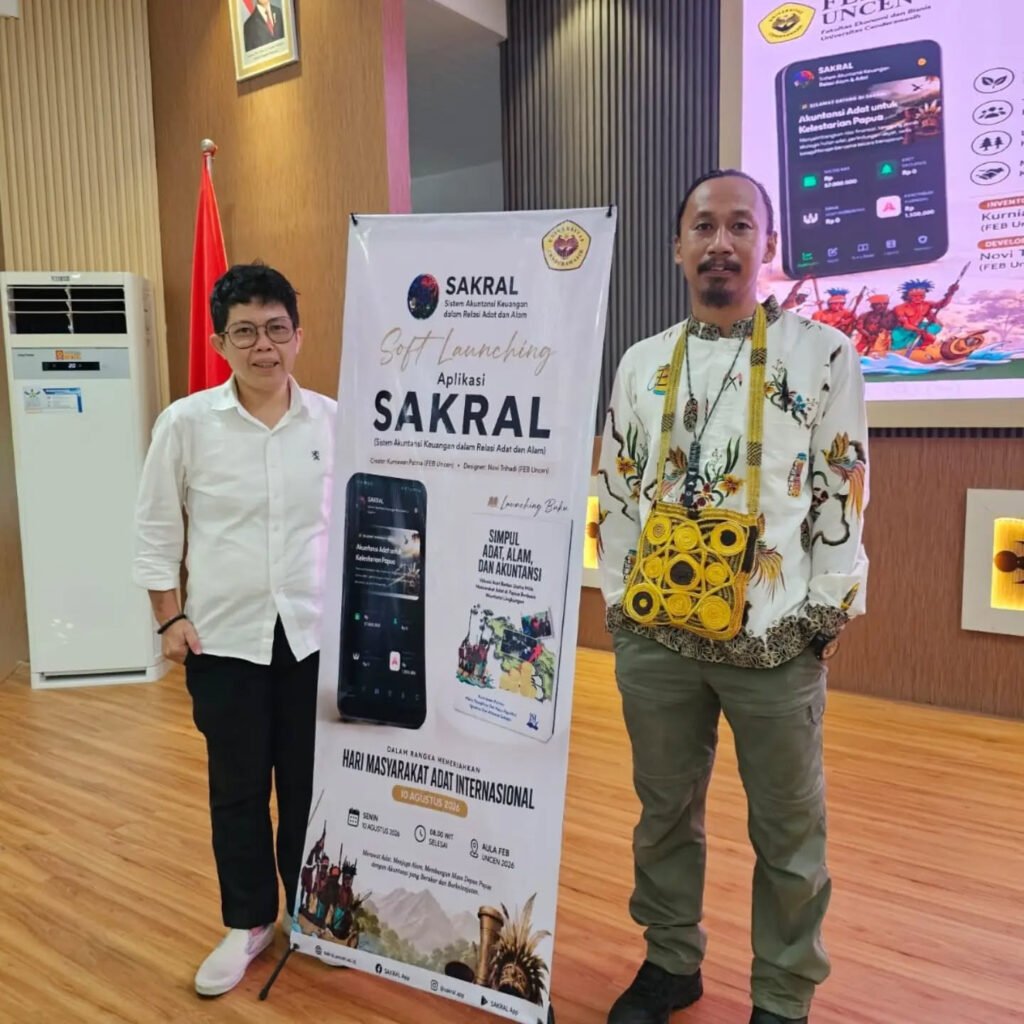
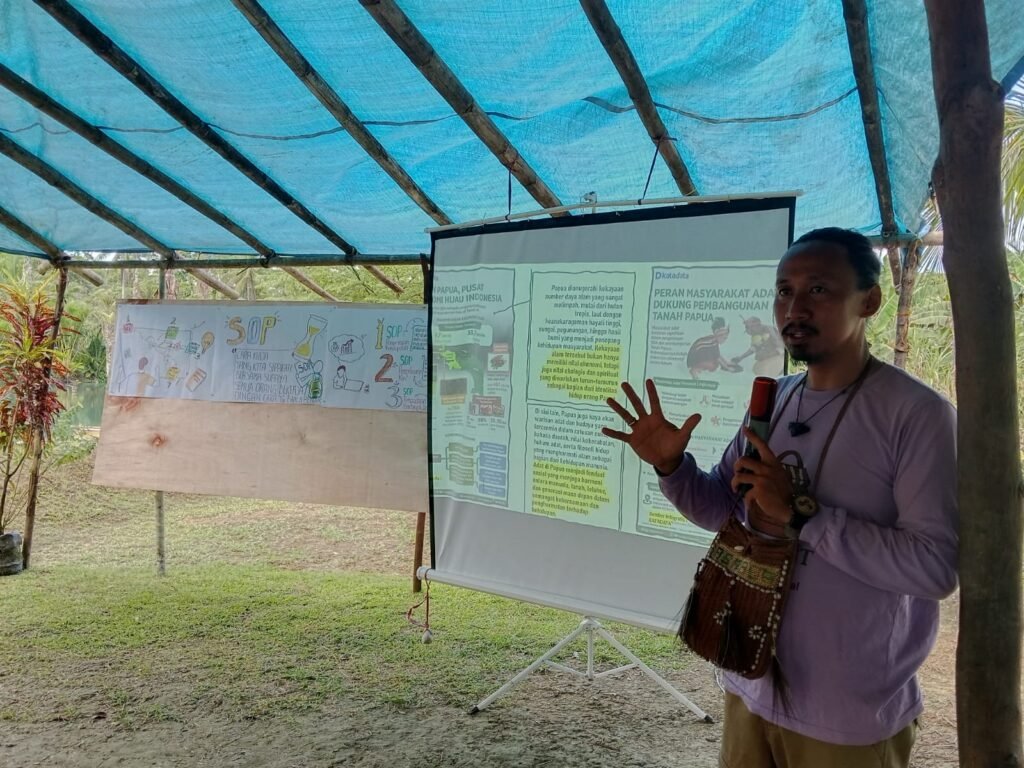
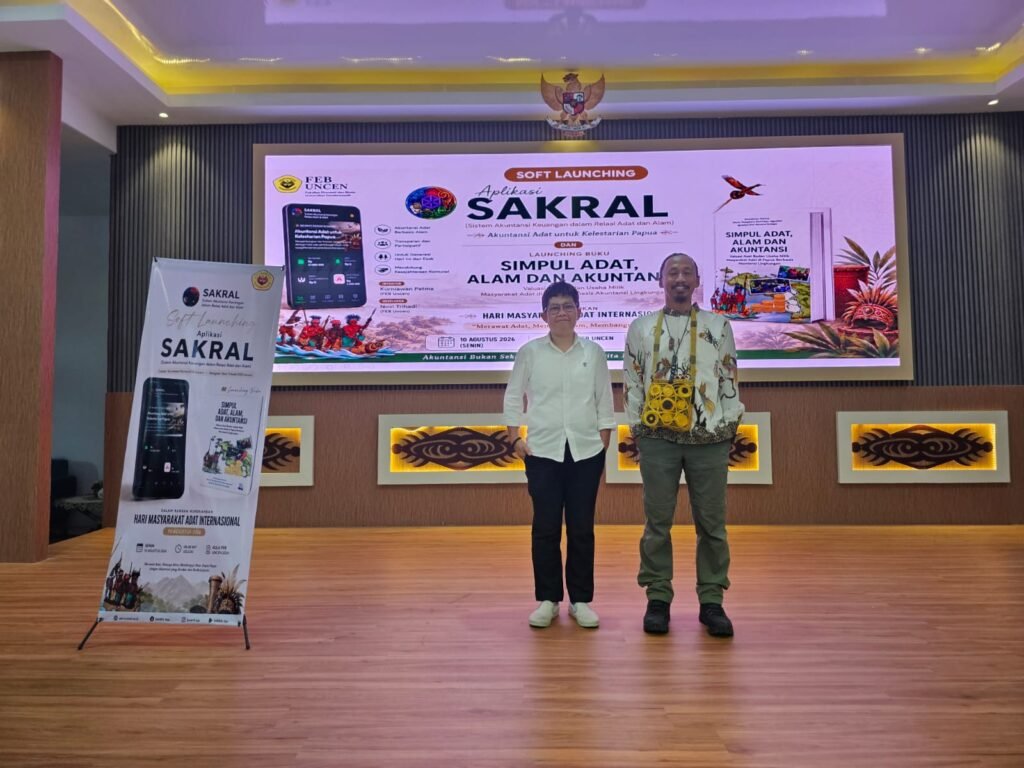
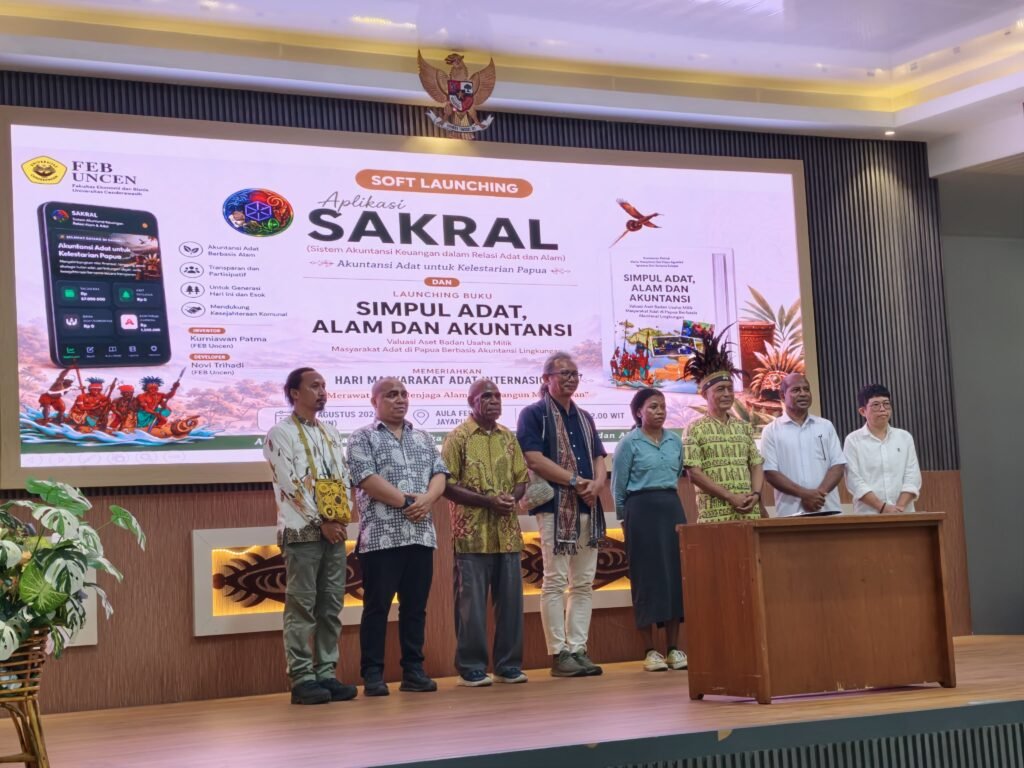
Persoalan tersebut bukan lagi semata-mata perdebatan akademik. Di Tanah Papua, Jurusan Akuntansi Fakultas Ekonomi dan Bisnis Universitas Cenderawasih bersama Badan Usaha Milik Masyarakat Adat (BUMMA) PT Yombe Namblong Nggua telah mulai menginisiasi pengembangan model akuntansi berbasis adat melalui SAKRAL—Sistem Akuntansi Keberlanjutan dalam Relasi Adat dan Alam—beserta aplikasi pendukungnya yang dikembangkan oleh Kurniawan Patma dan Novi Trihadi. Model ini lahir dari kebutuhan nyata sebuah badan usaha masyarakat adat yang mengelola sumber daya alam dalam skala besar dan menjalankan kegiatan ekonomi yang tidak dapat dipisahkan dari relasi masyarakat dengan adat dan alam.
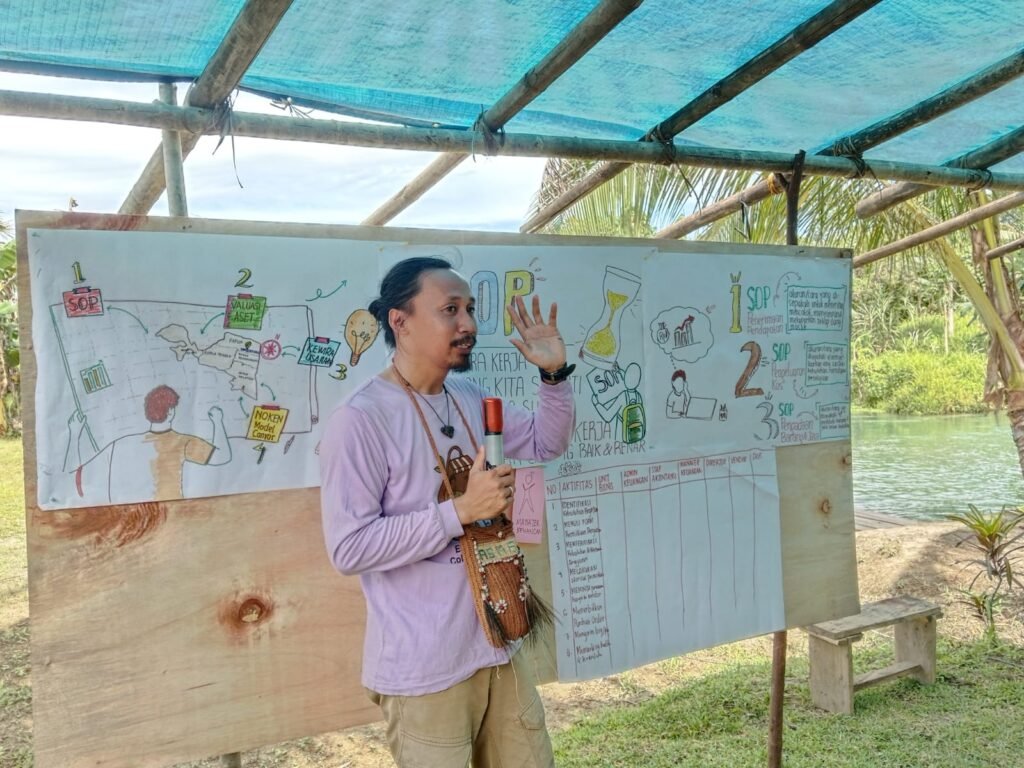
PT Yombe Namblong Nggua secara resmi mencantumkan wilayah adat yang dikelola seluas 52.765 hektare, mencakup 44 marga dan 25 kampung adat di tiga distrik, dengan enam pilar ekonomi yang meliputi ekowisata, vanila, kehutanan, pertanian, peternakan, dan perikanan. Kolaborasi FEB Uncen dan BUMMA Namblong pada 2026 juga telah diarahkan pada penyusunan SOP, laporan keuangan, serta pencatatan dan penilaian aset biologis dan aset adat sesuai karakter usaha masyarakat adat. Dengan demikian, gagasan mengenai Indigenous Accounting bukanlah gagasan yang sepenuhnya hipotetis; ia telah mulai diuji dalam praktik di Papua. Dari sinilah pertanyaan yang lebih besar muncul: jika akuntansi mampu mencatat aset perusahaan, mengapa akuntansi belum mampu secara memadai merepresentasikan keseluruhan nilai ekologis, sosial, budaya, dan adat yang menopang sebuah badan usaha masyarakat adat?
PSAK 241: Agrikultur Sudah Mengakui Aset Biologis, tetapi Apakah Sudah Cukup?
Pembahasan mengenai keterbatasan akuntansi harus dimulai dengan satu klarifikasi penting. Indonesia bukanlah negara yang sama sekali tidak memiliki standar akuntansi mengenai aset biologis. Indonesia sebelumnya memiliki PSAK 69: Agrikultur, dan dalam perubahan penomoran SAK Indonesia, standar tersebut kini menggunakan nomenklatur PSAK 241: Agrikultur. Karena itu, kritik yang mengatakan bahwa Indonesia “belum memiliki PSAK tentang aset biologis” tidak lagi tepat. Bahkan pada Mei 2026, Ikatan Akuntan Indonesia menerbitkan Buletin Implementasi PSAK 241: Agrikultur yang membahas perlakuan atas pengeluaran selanjutnya pada aset biologis, menunjukkan bahwa standar tersebut masih menjadi bagian aktif dari perkembangan dan implementasi akuntansi Indonesia. Namun, keberadaan PSAK 241 justru membuka pertanyaan yang lebih penting: apakah pengaturan mengenai aset biologis dalam konteks agrikultur telah mampu menjawab seluruh kompleksitas aset biologis yang berada dalam ekosistem masyarakat adat? Jawabannya belum tentu.
750 x 100
AD PLACEMENT
PSAK 241 terutama dirancang untuk aktivitas agrikultur dan perlakuan akuntansi atas aset biologis dalam konteks tersebut. Persoalannya menjadi berbeda ketika kita berhadapan dengan hutan adat yang tidak semata-mata dipelihara untuk menghasilkan kayu, sungai yang menjadi sumber kehidupan dan sekaligus objek ekowisata, biodiversitas yang memiliki fungsi ekologis dan ekonomi, tanaman obat yang memiliki pengetahuan tradisional di belakangnya, atau wilayah adat yang sekaligus merupakan ruang ekonomi, sosial, budaya, spiritual, dan ekologis. Karena itu, persoalan yang hendak diangkat bukanlah ketiadaan standar aset biologis secara keseluruhan, melainkan keterbatasan cakupan paradigma akuntansi dalam merepresentasikan aset biologis komunitas serta aset ekologis, sosial-budaya, dan adat yang tidak sepenuhnya dapat direduksi menjadi objek agrikultur atau nilai pasar.
Kondisi ini memperlihatkan bahwa persoalan akuntansi bukan sekadar apakah suatu objek dapat dihitung, tetapi juga apa yang kita pilih untuk dihitung. Akuntansi modern telah mengembangkan perangkat yang sangat maju untuk mengukur aset yang memiliki transaksi, harga pasar, manfaat ekonomi, dan bukti kepemilikan yang relatif jelas. Namun, ketika berhadapan dengan ekosistem dan masyarakat adat, kategori-kategori tersebut tidak selalu memadai. Hutan adat misalnya, bukan hanya kumpulan pohon yang dapat dihitung berdasarkan volume kayu; hutan juga menyimpan karbon, menjaga tata air, menyediakan pangan dan obat, menjadi habitat biodiversitas, serta menjadi ruang sosial dan spiritual.
Sungai bukan hanya volume air yang mengalir, tetapi dapat menjadi sumber pangan, sumber air, objek wisata, habitat ekologis, ruang ritual, dan bagian dari identitas masyarakat. Tanah adat bukan sekadar bidang yang dapat dikalikan dengan harga per meter persegi, tetapi dapat memiliki hubungan sejarah, sosial, spiritual, dan antargenerasi yang tidak dapat direduksi menjadi harga pasar. Oleh karena itu, akuntansi yang hanya mengakui apa yang mudah diberi harga berisiko menghasilkan gambaran yang tidak lengkap mengenai kekayaan sesungguhnya yang dimiliki masyarakat.
750 x 100
AD PLACEMENT
Ketika yang Tidak Tercatat Berisiko Menjadi Tidak Terlihat
Dalam konteks masyarakat adat, persoalan keterlihatan tersebut menjadi sangat penting karena dapat berhubungan dengan posisi tawar ekonomi. Ketika sebuah wilayah menghadapi kepentingan investasi, pembangunan infrastruktur, eksploitasi sumber daya, perdagangan karbon, jasa lingkungan, atau kegiatan komersial lainnya, pihak-pihak yang terlibat biasanya membutuhkan informasi mengenai nilai, manfaat, biaya, risiko, dan potensi ekonomi. Perusahaan dapat membawa laporan keuangan, studi kelayakan, valuasi investasi, proyeksi pendapatan, dan perhitungan biaya. Pemerintah dapat membawa data perizinan dan tata ruang.
Investor dapat membawa kalkulasi return on investment. Sementara itu, masyarakat adat sering kali memiliki pengetahuan yang sangat kaya mengenai wilayahnya—sejarah, batas wilayah, sumber air, tempat berburu, tanaman obat, situs sakral, jalur satwa, dan aturan pemanfaatan sumber daya—tetapi belum tentu memiliki instrumen akuntansi yang mampu menerjemahkan seluruh pengetahuan tersebut ke dalam informasi ekonomi yang sistematis. Di sinilah terjadi asimetri informasi. Masalahnya bukan karena masyarakat adat tidak memiliki kekayaan, melainkan karena sebagian kekayaan tersebut tidak memiliki bahasa pengukuran yang sama kuatnya dalam arena ekonomi formal.
Namun, kita harus berhati-hati untuk tidak membuat klaim yang terlalu sederhana bahwa karena suatu aset adat tidak tercatat secara akuntansi maka secara hukum ia otomatis menjadi “tanah kosong” atau kehilangan hak. Hal tersebut tidak tepat. Putusan Mahkamah Konstitusi Nomor 35/PUU-X/2012 justru merupakan tonggak penting dalam hukum masyarakat adat Indonesia karena Mahkamah menegaskan bahwa hutan adat adalah hutan yang berada dalam wilayah masyarakat hukum adat, bukan lagi dikategorikan sebagai hutan negara sebagaimana konstruksi sebelumnya.
Dengan demikian, persoalan hukum mengenai pengakuan hak masyarakat adat tidak boleh dicampuradukkan dengan persoalan akuntansi. Tetapi keduanya memiliki titik temu yang sangat penting: pengakuan hukum terhadap hak dan keterlihatan ekonomi atas nilai sumber daya adalah dua hal berbeda yang sama-sama diperlukan. Sebuah masyarakat dapat memiliki hak dan hubungan historis dengan suatu wilayah, tetapi tetap menghadapi kesulitan ketika harus menjelaskan secara sistematis nilai ekonomi, ekologis, sosial, dan budaya wilayah tersebut dalam suatu proses negosiasi. Di sinilah akuntansi dapat berperan sebagai sistem informasi yang membantu membuat nilai tersebut lebih terlihat, tanpa mengambil alih fungsi hukum.
Marginalisasi Ekonomi: Ketika Nilai Ekologis Tidak Masuk dalam Kalkulasi
Kekosongan atau keterbatasan kerangka pengukuran aset ekologis dan adat dapat berkontribusi pada marginalisasi ekonomi apabila nilai yang melekat pada wilayah masyarakat adat tidak terdokumentasi dengan baik. Hal tersebut menjadi semakin relevan ketika ekonomi bergerak menuju ekonomi hijau dan mekanisme berbasis lingkungan, termasuk perdagangan karbon, pembayaran jasa lingkungan, konservasi biodiversitas, dan pembiayaan berkelanjutan. Hutan yang selama puluhan tahun dijaga oleh masyarakat adat dapat memiliki nilai karbon, nilai biodiversitas, nilai air, nilai wisata, nilai pangan, dan nilai budaya yang sangat besar. Tetapi jika yang dihitung hanya produk kayu atau transaksi ekonomi yang secara langsung menghasilkan uang, maka sebagian besar kontribusi ekologis tersebut menjadi tidak terlihat.
Dalam situasi demikian, terdapat risiko bahwa pihak yang memiliki modal, teknologi, sertifikasi, sistem informasi, dan kemampuan administrasi akan lebih mudah mengklaim atau mengakses manfaat ekonomi dari sumber daya tersebut, sementara komunitas yang selama ini menjaga dan mempertahankannya justru memiliki posisi tawar yang lebih lemah. Karena itu, pengembangan Akuntansi Adat dan Ekologis harus dilihat sebagai bagian dari upaya membangun economic visibility bagi masyarakat adat, bukan semata-mata sebagai upaya mempercantik laporan keuangan.
Hal ini sangat relevan dengan pengalaman PT Yombe Namblong Nggua. BUMMA tersebut dibangun sebagai instrumen masyarakat adat Namblong untuk mengelola wilayah adat secara mandiri, berkelanjutan, dan berdaulat. Situs resmi BUMMA mencatat luas wilayah adat sekitar 52.765 hektare, meliputi 44 marga dan 25 kampung adat, sementara struktur ekonominya dikembangkan melalui enam pilar usaha. Sumber lain mengenai Namblong juga menjelaskan enam bidang usaha tersebut sebagai kehutanan, pertanian, vanila, ekowisata, perikanan, dan peternakan. Artinya, BUMMA tidak sedang mengelola satu jenis aset atau satu jenis kegiatan ekonomi. Ia mengelola sebuah ekosistem ekonomi masyarakat adat, di mana alam, manusia, budaya, dan kegiatan bisnis saling berhubungan. Dalam konteks seperti itu, sistem akuntansi konvensional perlu berdialog dengan realitas lokal karena objek yang harus dikelola bukan hanya transaksi uang, tetapi juga sumber daya biologis, ekologis, sosial, dan adat yang menjadi fondasi keberlanjutan usaha.
Dari Aset Ekonomi Menuju Aset Kehidupan
Karena itu, kita membutuhkan perluasan cara berpikir mengenai aset. Dalam konteks masyarakat adat, saya mengusulkan penggunaan gagasan “aset kehidupan” sebagai perspektif konseptual. Aset kehidupan adalah sumber daya yang keberadaannya menopang keberlangsungan ekonomi sekaligus kehidupan sosial, ekologis, budaya, dan antargenerasi. Ia dapat mencakup aset biologis berupa tanaman, hewan, hasil hutan bukan kayu, perikanan, dan tanaman obat; aset ekologis berupa hutan, sungai, mata air, tanah, mangrove, pesisir, biodiversitas, dan jasa ekosistem; aset sosial-budaya berupa pengetahuan tradisional, kelembagaan adat, praktik gotong royong, bahasa, seni, dan warisan budaya; serta aset adat berupa wilayah adat, situs sakral, ruang hidup, hak ulayat, dan sumber daya yang dikelola berdasarkan hukum serta pengetahuan lokal. Dengan perspektif tersebut, kita tidak lagi melihat alam semata-mata sebagai input produksi, tetapi sebagai bagian dari sistem kehidupan yang memungkinkan kegiatan ekonomi berlangsung. Konsekuensinya, keberhasilan ekonomi tidak cukup diukur dari peningkatan pendapatan atau laba, tetapi juga dari kemampuan menjaga aset kehidupan tersebut agar tetap tersedia bagi generasi mendatang.
Perspektif ini penting karena terdapat risiko ketika konsep “aset” terlalu cepat disamakan dengan “komoditas”. Mengakui nilai tidak sama dengan menjual nilai. Sebuah sungai dapat diakui memiliki nilai ekologis dan ekonomi tanpa berarti sungai tersebut harus diperjualbelikan. Hutan adat dapat didokumentasikan sebagai sumber jasa ekosistem tanpa berarti keseluruhan hutan tersebut harus diperlakukan sebagai komoditas. Situs sakral dapat diungkapkan sebagai bagian dari aset sosial-budaya tanpa harus diberikan harga pasar. Karena itu, tujuan utama Akuntansi Adat dan Ekologis bukan mengkomersialkan adat, tetapi memastikan bahwa nilai yang selama ini tidak terlihat dapat masuk ke dalam proses pengambilan keputusan secara lebih adil dan transparan.
Menggagas Akuntansi Emansipatoris
Dari sinilah gagasan Akuntansi Emansipatoris menjadi relevan. Akuntansi emansipatoris bukan berarti menolak PSAK, IFRS, atau prinsip akuntansi modern. Sebaliknya, ia merupakan upaya memperluas fungsi akuntansi agar tidak hanya melayani kebutuhan informasi korporasi, tetapi juga mampu memberikan ruang kepada kelompok dan nilai yang selama ini kurang terlihat dalam sistem ekonomi formal. Dalam perspektif ini, akuntansi harus mampu mengungkapkan bukan hanya apa yang menghasilkan keuntungan, tetapi juga apa yang memungkinkan keuntungan tersebut terjadi dan apa yang mungkin dikorbankan untuk mendapatkannya. Jika suatu kegiatan usaha menghasilkan laba dari pemanfaatan hutan, maka informasi yang relevan tidak berhenti pada pendapatan dan biaya perusahaan. Kita juga perlu mengetahui perubahan tutupan hutan, dampak terhadap biodiversitas, kualitas air, karbon, kehidupan masyarakat, budaya lokal, dan keberlanjutan sumber daya tersebut. Dengan demikian, akuntansi bergerak dari paradigma “accounting for profit” menuju “accounting for impact and life”.
Pendekatan tersebut memungkinkan penggunaan pengukuran yang multidimensional. Nilai moneter tetap penting ketika tersedia metode yang dapat dipertanggungjawabkan, tetapi tidak boleh menjadi satu-satunya bahasa akuntansi. Untuk aset ekologis tertentu, pendekatan Total Economic Value dapat digunakan dalam penelitian dan valuasi, termasuk melalui metode market value, replacement cost, avoided cost, willingness to pay, benefit transfer, maupun metode lain yang sesuai dengan karakteristik objek. Namun, untuk nilai budaya dan spiritual yang tidak pantas atau tidak mungkin dimonetisasi, pengungkapan nonmoneter harus memperoleh ruang yang memadai. Informasi mengenai luas wilayah, kualitas ekosistem, keanekaragaman hayati, jumlah spesies, kualitas air, kapasitas penyimpanan karbon, jumlah masyarakat yang bergantung pada ekosistem, keberlangsungan pengetahuan tradisional, serta keberadaan situs sakral dapat menjadi bagian dari sistem informasi. Dengan cara ini, kita tidak memaksa seluruh realitas adat masuk ke dalam angka rupiah, tetapi juga tidak membiarkan realitas tersebut hilang dari laporan dan proses pengambilan keputusan.
Jangan Memaksa yang Sakral Menjadi Harga
Justru pada titik inilah standar Akuntansi Adat dan Ekologis harus memiliki batas etis yang sangat jelas. Tidak semua yang memiliki nilai harus diberi harga. Ada sumber daya atau tempat yang secara ekonomi mungkin memiliki potensi besar, tetapi secara adat memiliki kedudukan sakral yang tidak dapat diperjualbelikan. Jika sistem akuntansi memaksa seluruh nilai tersebut menjadi rupiah, kita berisiko melakukan bentuk baru dari komersialisasi terhadap adat. Oleh karena itu, pengembangan standar harus mengakui prinsip bahwa “value recognition” tidak identik dengan “market commodification.” Pengakuan dapat dilakukan melalui kombinasi antara nilai moneter, indikator fisik, indikator ekologis, indikator sosial, dan narasi kualitatif yang menjelaskan makna suatu sumber daya. Dengan pendekatan tersebut, akuntansi justru dapat menjadi alat perlindungan: sesuatu yang penting dapat dibuat terlihat tanpa harus dijadikan barang dagangan.
Siapa yang Harus Menyusun Standar Akuntansi Adat?
Jika Indonesia serius mengembangkan Indigenous Accounting atau Ecological Accounting, prosesnya tidak boleh dilakukan hanya oleh akuntan. Standar yang lahir hanya dari perspektif akuntansi korporasi berisiko mengulang masalah yang sama, yaitu memaksa realitas masyarakat adat ke dalam kategori yang sejak awal tidak dirancang untuk mereka. Penyusunan kerangka baru harus melibatkan akuntan, ekonom, ekolog, antropolog, ahli hukum, ahli masyarakat adat, pemerintah, perguruan tinggi, organisasi masyarakat adat, tokoh adat, perempuan adat, pemuda, serta pelaku usaha masyarakat adat. Masyarakat adat harus ditempatkan bukan sebagai objek yang informasinya dikumpulkan, melainkan sebagai subjek pengetahuan yang ikut menentukan bagaimana nilai mereka didefinisikan dan diungkapkan. Pendekatan ini juga selaras dengan arah hukum Indonesia yang semakin menempatkan masyarakat adat sebagai pemegang hak dan bukan sekadar penerima manfaat pembangunan. Putusan MK Nomor 35/PUU-X/2012 menjadi salah satu fondasi penting dalam perkembangan tersebut.
SAKRAL: Dari Kritik Akademik Menjadi Eksperimen Nyata dari Papua
Dalam konteks inilah pengalaman Universitas Cenderawasih dan BUMMA PT Yombe Namblong Nggua menjadi sangat penting. SAKRAL—Sistem Akuntansi Keberlanjutan dalam Relasi Adat dan Alam—yang dikembangkan oleh Kurniawan Patma dan Novi Trihadi bersama konteks kelembagaan BUMMA Namblong dapat dibaca sebagai sebuah embrio Indigenous Accounting yang lahir dari kebutuhan nyata. Pengembangan model tersebut tidak dimulai dari pertanyaan abstrak mengenai bagaimana memaksakan masyarakat adat mengikuti sistem akuntansi konvensional, tetapi dari pertanyaan yang lebih praktis: bagaimana sistem akuntansi dapat menyesuaikan diri dengan karakter badan usaha masyarakat adat yang mengelola alam, adat, manusia, dan kegiatan bisnis secara bersamaan? Dalam kegiatan pengembangan sistem berbasis adat yang dilakukan FEB Uncen dan PT Yombe Namblong Nggua pada Juli 2026, persoalan yang diidentifikasi mencakup kebutuhan SOP, laporan keuangan, pencatatan aset biologis dan aset adat, serta penilaian sumber daya yang memiliki karakter berbeda dengan aset perusahaan konvensional. Hal ini menunjukkan bahwa kebutuhan Indigenous Accounting bukanlah kebutuhan yang dibuat-buat oleh akademisi; kebutuhan tersebut muncul langsung dari praktik pengelolaan ekonomi masyarakat adat.
SAKRAL juga menjadi penting karena ia ditempatkan dalam konteks BUMMA yang mengelola wilayah adat sekitar 52.765 hektare dan mengembangkan enam pilar usaha. Dalam skala tersebut, akuntansi tidak cukup hanya menjawab berapa pendapatan dari vanila atau berapa biaya operasional ekowisata. Akuntansi juga perlu membantu menjawab bagaimana sumber daya alam dikelola, bagaimana aset biologis diidentifikasi, bagaimana aset ekologis didokumentasikan, bagaimana aset adat dipahami, bagaimana manfaat ekonomi dibagikan, dan bagaimana keberlanjutan wilayah adat dijaga. Karena itu, SAKRAL dapat dipandang sebagai sebuah laboratorium nyata bagi pengembangan akuntansi yang mencoba mempertemukan tiga domain yang selama ini sering dipisahkan: akuntansi, adat, dan alam.
Lebih jauh lagi, pengalaman Namblong menunjukkan bahwa masyarakat adat tidak harus ditempatkan hanya sebagai penerima manfaat dari investasi atau sebagai tenaga kerja dalam perusahaan pihak lain. Mereka dapat menjadi pemilik, pengelola, pengambil keputusan, dan pelaku ekonomi atas sumber daya mereka sendiri. Situs resmi BUMMA menyebut bahwa saham mayoritas dipegang oleh 44 Iram sebagai pemimpin marga dan kontrol atas tanah ulayat tetap berada di tangan masyarakat adat. Dalam konteks tersebut, sistem akuntansi memiliki fungsi yang jauh lebih strategis daripada sekadar pelaporan kepada investor. Ia menjadi instrumen tata kelola, transparansi, akuntabilitas, perlindungan aset, dan penguatan kedaulatan ekonomi masyarakat adat. Akuntansi dengan demikian bukan hanya alat perusahaan; ia dapat menjadi alat pemberdayaan masyarakat.
Dari Papua untuk Agenda Akuntansi Indonesia
Pengalaman SAKRAL seharusnya tidak berhenti sebagai inovasi lokal. Ia perlu didorong menjadi agenda akademik yang lebih luas. Indonesia memiliki ribuan komunitas adat dengan karakter sumber daya dan sistem sosial yang berbeda. Karena itu, model seperti SAKRAL perlu diuji, dikritisi, dikembangkan, dan dibandingkan dengan praktik di wilayah lain. Dari sana dapat lahir suatu research agenda nasional mengenai Indigenous Accounting, Ecological Accounting, Community-Based Accounting, dan Social-Environmental Accounting berbasis kearifan lokal. Perguruan tinggi dapat memainkan peran penting melalui penelitian, pengembangan kurikulum, living laboratory, pendampingan masyarakat, dan kolaborasi dengan organisasi adat. IAI dapat memfasilitasi diskursus standardisasi. Pemerintah dapat menciptakan ruang regulasi dan kebijakan. Sementara masyarakat adat harus menjadi bagian utama dalam menentukan bagaimana sistem tersebut dikembangkan.
Indonesia bahkan memiliki peluang untuk memberikan kontribusi terhadap perkembangan ilmu akuntansi global. Selama ini, perkembangan standar akuntansi banyak dipengaruhi oleh kebutuhan perusahaan modern, pasar modal, investor, dan korporasi. Namun, Indonesia memiliki konteks yang jauh lebih beragam: masyarakat adat, hutan tropis, pesisir, biodiversitas, sistem ekonomi komunitas, pengetahuan tradisional, dan hubungan manusia-alam yang sangat kuat. Jika realitas tersebut berhasil diterjemahkan ke dalam model akuntansi yang dapat dipertanggungjawabkan secara ilmiah tanpa menghilangkan nilai lokalnya, maka Indonesia tidak hanya menjadi pengguna standar internasional, tetapi dapat menjadi produsen gagasan akuntansi baru.
Saatnya IAI Membuka Agenda Pengembangan Akuntansi Adat dan Ekologis
Karena itu, saya berpandangan bahwa Ikatan Akuntan Indonesia perlu mulai membuka agenda yang lebih serius mengenai Akuntansi Adat dan Ekologis. Agenda tersebut tidak harus langsung berakhir pada penerbitan PSAK baru. Justru proses yang lebih ilmiah dapat dimulai melalui research agenda, kajian konseptual, pengembangan conceptual framework, pilot project, pengembangan pedoman, uji coba metode pengukuran, pengembangan standar pengungkapan, dan konsultasi publik dengan masyarakat adat. Dari proses tersebut dapat dinilai apakah kebutuhan tersebut lebih tepat diwujudkan dalam bentuk PSAK baru, amendemen standar yang ada, interpretasi, panduan teknis, atau kerangka pengungkapan keberlanjutan. Yang paling penting adalah membuka ruang bahwa sistem akuntansi Indonesia perlu memiliki kemampuan untuk memahami sumber daya yang nilainya tidak sepenuhnya ditentukan oleh pasar.
Hal ini tidak berarti kita harus meninggalkan IFRS atau standar internasional. Sebaliknya, IFRS tetap menjadi referensi penting untuk menjaga kualitas, keterbandingan, dan disiplin teknis. Namun, Indonesia tidak seharusnya hanya menjadi penerjemah standar internasional. Standar global perlu berdialog dengan realitas lokal. PSAK 241 telah memberikan kerangka penting mengenai aset biologis dalam aktivitas agrikultur, tetapi pengalaman masyarakat adat menunjukkan bahwa masih terdapat wilayah konseptual yang lebih luas: bagaimana memperlakukan ekosistem, aset sosial-budaya, pengetahuan tradisional, wilayah adat, dan nilai antargenerasi yang tidak selalu dapat direduksi menjadi fair value. Dengan demikian, tantangannya bukan memilih antara “akuntansi konvensional” atau “akuntansi adat”, tetapi mengembangkan akuntansi yang mampu menghubungkan keduanya tanpa mengorbankan karakter masyarakat adat.
Akuntansi Bukan Pengganti Hukum, tetapi Dapat Menjadi Instrumen Keadilan Informasi
Penting pula ditegaskan bahwa akuntansi tidak boleh diposisikan sebagai pengganti hukum agraria, hukum adat, hukum lingkungan, pengakuan wilayah adat, atau proses pembuktian hak. Sebuah wilayah tidak menjadi milik masyarakat adat hanya karena dicatat sebagai aset. Sebaliknya, tidak dicatatnya suatu sumber daya sebagai aset akuntansi juga tidak otomatis menghilangkan hak masyarakat terhadap sumber daya tersebut. Namun, akuntansi dapat memainkan peran penting sebagai instrumen keadilan informasi. Ketika suatu masyarakat mampu mendokumentasikan sumber daya, fungsi ekologis, potensi ekonomi, biaya pemulihan, nilai sosial, dan manfaat yang dihasilkan suatu wilayah secara sistematis, maka mereka memiliki basis informasi yang lebih kuat dalam proses pengambilan keputusan. Dalam dunia yang semakin dipengaruhi oleh angka, data, valuasi, dan laporan, kemampuan untuk menghasilkan informasi menjadi bagian penting dari kekuatan tawar. Dengan demikian, Indigenous Accounting bukan alat untuk menciptakan hak, tetapi dapat membantu membuat nilai dan kontribusi masyarakat adat lebih terlihat.
Epilog: Dari “Accounting for Profit” Menuju “Accounting for Life”
Pada akhirnya, persoalan terbesar bukanlah apakah akuntansi konvensional salah. Akuntansi konvensional telah memberikan kontribusi luar biasa terhadap transparansi ekonomi, akuntabilitas perusahaan, pengambilan keputusan, dan perkembangan pasar. Persoalannya adalah apakah sistem yang dirancang terutama untuk memahami aktivitas ekonomi berbasis transaksi dan kepemilikan tersebut sudah cukup luas untuk memahami realitas masyarakat yang hubungan ekonominya tidak dapat dipisahkan dari alam, adat, budaya, dan generasi mendatang. PSAK 241 menunjukkan bahwa akuntansi Indonesia telah mampu bergerak untuk mengenali karakteristik biologis dalam aktivitas agrikultur. Namun, pengalaman masyarakat adat menunjukkan bahwa tantangan berikutnya jauh lebih kompleks: bagaimana akuntansi mengenali kehidupan yang tidak selalu memiliki harga, tetapi memiliki nilai?
Di sinilah SAKRAL dari Papua menjadi penting. Pengembangan Sistem Akuntansi Keberlanjutan dalam Relasi Adat dan Alam oleh Kurniawan Patma dan Novi Trihadi dalam konteks kolaborasi Jurusan Akuntansi Universitas Cenderawasih dengan BUMMA PT Yombe Namblong Nggua memberikan sebuah contoh bahwa akuntansi dapat mulai bergerak dari sekadar mencatat transaksi menuju upaya memahami relasi antara alam, adat, ekonomi, dan generasi penerus. BUMMA Namblong mengelola wilayah adat sekitar 52.765 hektare dan membangun enam pilar ekonomi yang berhubungan langsung dengan sumber daya alam dan kehidupan masyarakat. Karena itu, SAKRAL tidak seharusnya dilihat semata-mata sebagai aplikasi atau perangkat administrasi. Ia dapat dibaca sebagai sebuah pertanyaan ilmiah kepada disiplin akuntansi: apakah masyarakat adat harus selalu menyesuaikan diri dengan batas-batas akuntansi yang sudah ada, ataukah akuntansi juga harus mampu berkembang mengikuti realitas ekonomi masyarakat yang beragam?
Pertanyaan tersebut membawa kita pada satu kesimpulan yang lebih besar. Hutan bukan hanya kayu. Sungai bukan hanya air. Tanah bukan hanya properti. Biodiversitas bukan sekadar objek konservasi. Pengetahuan tradisional bukan sekadar cerita masa lalu. Dan wilayah adat bukan sekadar ruang geografis. Di dalamnya terdapat kehidupan, identitas, sejarah, pengetahuan, ekonomi, spiritualitas, dan masa depan generasi berikutnya. Mengakui keberadaan dan nilai tersebut dalam sistem akuntansi bukan berarti mengkomersialkan kesakralan adat. Justru sebaliknya, pengakuan yang tepat dapat menjadi instrumen untuk memastikan bahwa nilai yang selama ini tidak terlihat tidak lagi mudah diabaikan dalam proses pembangunan dan pengambilan keputusan ekonomi.
Karena itu, tantangan akuntansi masa depan bukan hanya bagaimana menghitung keuntungan dengan lebih akurat, tetapi bagaimana memastikan bahwa sistem informasi ekonomi mampu melihat apa yang selama ini tidak terlihat, mengungkapkan apa yang selama ini tersembunyi, dan mempertimbangkan siapa yang selama ini tidak terdengar. Kita membutuhkan akuntansi yang tidak hanya bertanya “berapa keuntungan yang dihasilkan?”, tetapi juga “apa yang dikorbankan untuk menghasilkan keuntungan tersebut, siapa yang menanggung pengorbanannya, siapa yang memperoleh manfaatnya, dan apakah masih ada yang tersisa bagi generasi berikutnya?”
Pada titik itulah akuntansi dapat bergerak dari sekadar “accounting for profit” menuju “accounting for life.” Dan mungkin, masa depan akuntansi Indonesia tidak hanya lahir dari ruang rapat penyusun standar, tetapi juga dari hutan, sungai, kampung adat, dan masyarakat yang selama ini menjaga kekayaan bumi tanpa pernah memiliki bahasa akuntansi yang cukup untuk menjelaskan seluruh nilainya.
Dari Papua, sebuah pertanyaan untuk akuntansi Indonesia: jika masyarakat adat telah menjaga alam sebagai sumber kehidupan selama bergenerasi, bukankah sudah saatnya akuntansi belajar menghitung bukan hanya apa yang dapat dijual, tetapi juga apa yang harus dijaga?
750 x 100
AD PLACEMENT
You might also like
930 x 180
AD PLACEMENT